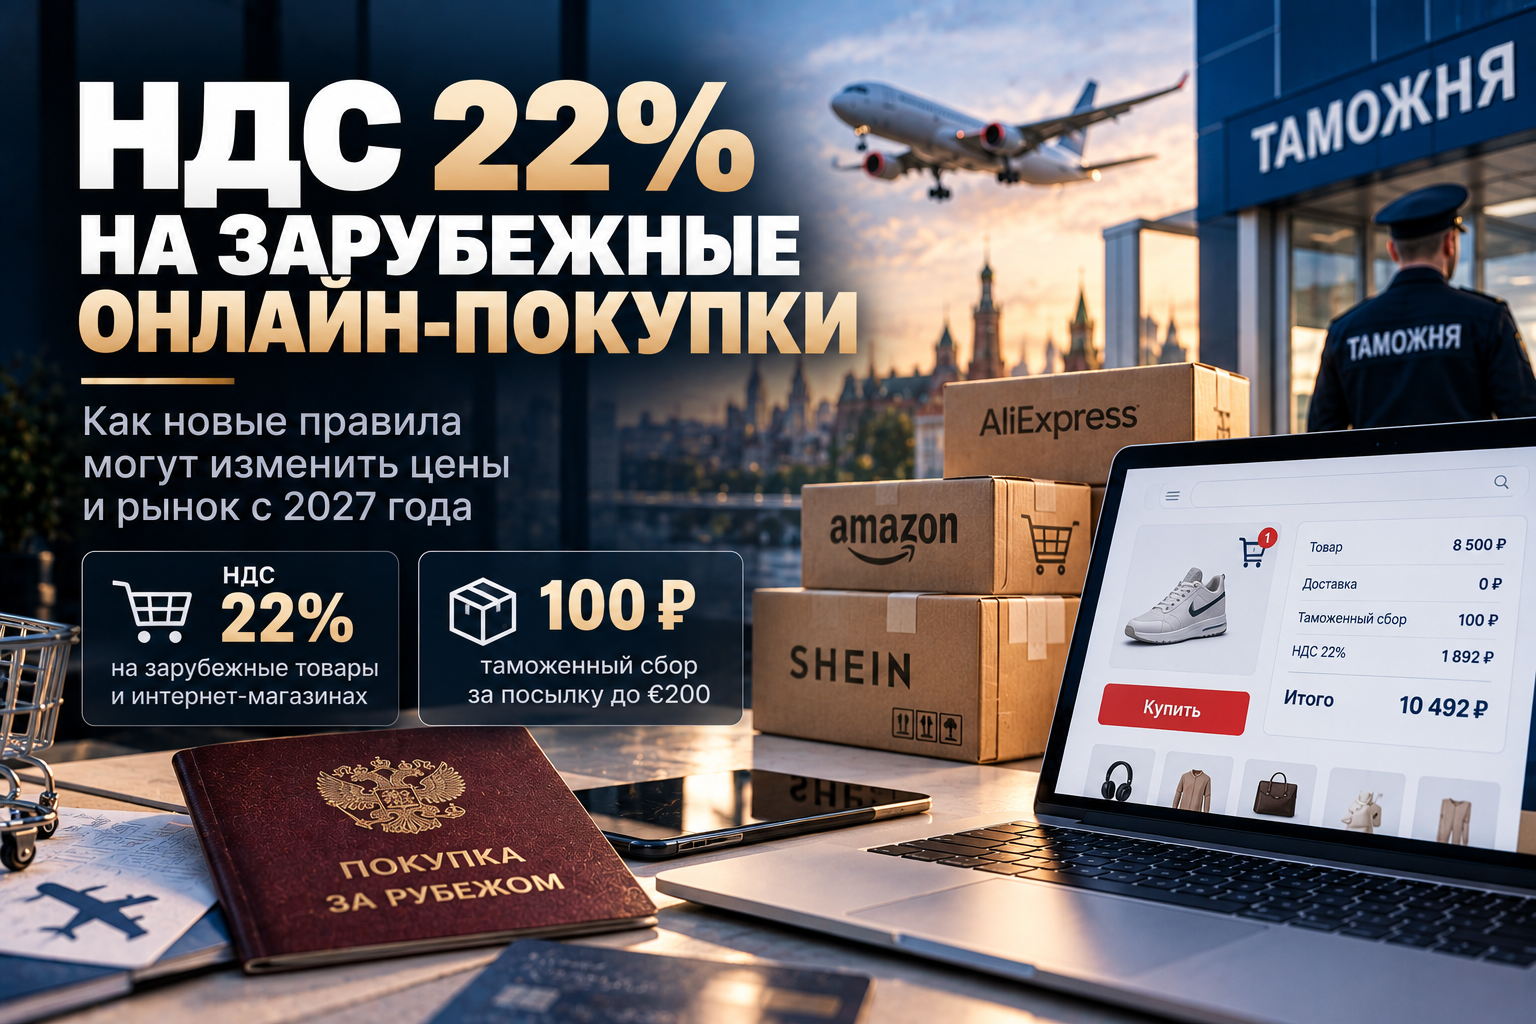
НДС 22% на зарубежные онлайн-покупки: как новые правила могут изменить цены и рынок с 2027 года
Зарубежные товары, которые россияне заказывают через интернет, могут заметно подорожать уже с 2027 года. Минфин предложил облагать трансграничные онлайн-покупки НДС по стандартной ставке 22%, а для недорогих посылок стоимостью до €200 дополнительно ввести таможенный сбор 100 рублей.
Главное изменение заключается не только в появлении нового платежа для покупателя. Фактически государство предлагает изменить всю экономику трансграничной электронной торговли, приблизив налоговую нагрузку на зарубежные интернет-магазины к условиям, в которых работают российские продавцы.
Если предложение будет принято в нынешнем виде, иностранные площадки потеряют одно из своих главных ценовых преимуществ — возможность продавать товар российскому покупателю без российского НДС. Это повысит конкурентоспособность внутренней торговли, но одновременно сделает дороже электронику, одежду, косметику, автозапчасти и другие товары, которые россияне сегодня самостоятельно заказывают за рубежом.
Что именно предлагает Минфин
С 2027 года Минфин предлагает установить НДС 22% на товары электронной трансграничной торговли.
Покупателю при этом, по предполагаемой модели, не придется самостоятельно рассчитывать налог, подавать декларацию или перечислять деньги в бюджет. Обязанность по исчислению и уплате НДС хотят возложить на электронные торговые площадки.
То есть налог, скорее всего, будет включаться в цену покупки непосредственно при оформлении заказа либо учитываться площадкой в механизме расчетов.
Одновременно предлагается ввести таможенный сбор 100 рублей за каждую посылку с товарами для личного пользования стоимостью до €200.
На небольшом заказе в несколько тысяч рублей сам сбор почти незаметен. Но при большом количестве дешевых покупок его влияние становится выше. Например, для посылки стоимостью 500 рублей дополнительные 100 рублей означают нагрузку еще в 20% даже без учета НДС.
Пока это предложение, а не действующий закон
Для бизнеса здесь особенно важно не путать инициативу с уже принятыми правилами.
В 2025–2026 годах схема налогообложения трансграничной торговли несколько раз менялась еще на стадии обсуждения. Первоначально предполагалось вводить НДС постепенно: сначала небольшую ставку, затем ежегодно ее повышать.
Весной 2026 года обсуждался вариант 7% с 2027 года, 14% с 2028-го и 22% с 2029 года.
Теперь Минфин предлагает сразу перейти к полной ставке 22% уже с 2027 года.
Поэтому интернет-магазинам, импортерам и маркетплейсам имеет смысл готовить финансовые модели к более жесткому варианту, но окончательно перестраивать договоры и цены можно будет после принятия соответствующих изменений и появления подробного механизма администрирования.
Почему государство вообще вводит НДС
Главный аргумент Минфина — выравнивание конкурентных условий.
Российский продавец, который импортирует товар официально и затем продает его внутри страны, уже сталкивается с налоговой и таможенной нагрузкой. В себестоимости присутствуют ввозные платежи, логистика, сертификация, маркировка, НДС и другие расходы.
Если же физическое лицо самостоятельно заказывает тот же товар через иностранную площадку в пределах установленного лимита, часть этой нагрузки отсутствует.
Получается ценовой разрыв.
Один и тот же смартфон, предмет одежды или аксессуар может продаваться российским магазином с учетом всей налоговой нагрузки, тогда как зарубежный продавец получает возможность доставить товар непосредственно потребителю по другой экономической модели.
Именно это государство теперь пытается изменить.
Подорожают ли зарубежные товары сразу на 22%
Не обязательно ровно на 22%.
НДС 22% действительно становится дополнительным элементом стоимости, но итоговая цена для покупателя будет зависеть от поведения продавца и площадки.
Часть зарубежных продавцов может полностью переложить налог на покупателя. Тогда конечная цена увеличится примерно на соответствующую величину с учетом порядка расчета налоговой базы.
Другие продавцы могут пожертвовать частью маржи, чтобы сохранить российский рынок. Площадки также способны компенсировать часть роста скидками, субсидированной логистикой или уменьшением собственной комиссии.
Поэтому на практике один товар может подорожать почти на величину налога, другой — на 10–15%, а цена третьего временно практически не изменится из-за маркетинговых субсидий.
Но экономически кто-то все равно заплатит эти 22%: покупатель, продавец, маркетплейс либо они разделят нагрузку между собой.
Особенно заметными изменения станут для дорогих товаров
На дешевых покупках абсолютная сумма НДС относительно невелика.
Если товар стоит 1 тыс. рублей, 22% — это 220 рублей. Для части покупателей такая разница не изменит решение о покупке.
Совсем иначе выглядит электроника стоимостью 100 тыс. рублей. Здесь речь идет уже о десятках тысяч рублей дополнительной налоговой нагрузки.
Еще интереснее ситуация с товарами дороже €200. Здесь с 2027 года должна работать новая таможенная модель ЕАЭС, при которой к товарам сверх установленного беспошлинного порога может применяться пошлина 5%.
В России к этому дополнительно хотят применить национальный НДС.
То есть дорогой заказ потенциально получает сразу несколько уровней нагрузки: стоимость товара, таможенную пошлину, НДС, возможный сбор и расходы на доставку.
В результате ценовой разрыв между самостоятельным заказом за рубежом и покупкой у российского продавца может заметно сократиться.
Электроника станет одной из самых чувствительных категорий
По структуре трансграничной торговли электроника и бытовая техника занимает одно из ведущих мест.
Именно здесь налог будет особенно заметен из-за высокого среднего чека.
Покупатель заказывает за рубежом смартфон, ноутбук, фотоаппарат или другой гаджет прежде всего по двум причинам: либо российская цена существенно выше, либо нужной модели вообще нет на внутреннем рынке.
Если разница в цене между российским и иностранным продавцом составляла, например, 15–20%, появление НДС 22% способно полностью убрать экономический смысл зарубежного заказа.
Потребитель, скорее всего, предпочтет купить товар в России с более быстрой доставкой, понятной гарантией и возможностью проще вернуть покупку.
Если же конкретная модель официально в России не представлена, трансграничная торговля сохранится — просто станет дороже.
Одежда и обувь тоже могут перейти к российским продавцам
Для одежды логика несколько другая.
Средний чек ниже, поэтому абсолютная величина налога меньше. Однако покупатели этой категории крайне чувствительны к цене.
Преимущество зарубежных площадок часто строится именно на возможности купить вещь существенно дешевле российского аналога.
Если футболка стоила условно 2 тыс. рублей против 3 тыс. в России, зарубежный заказ выглядел очевидно выгоднее. После налога, доставки и дополнительного сбора разница может сократиться настолько, что покупатель уже выберет локальный маркетплейс.
Поэтому российские селлеры одежды, обуви и аксессуаров потенциально получают одно из самых заметных конкурентных преимуществ от изменения правил.
Российские продавцы действительно могут выиграть
Для отечественного e-commerce новая налоговая система означает уменьшение разницы между локальной и трансграничной торговлей.
Российский продавец сможет конкурировать не только ассортиментом и скоростью доставки, но и ценой.
Особенно это важно для компаний, которые самостоятельно официально импортируют продукцию из Китая, Турции и других стран и продают ее через российские маркетплейсы.
Сегодня предприниматель может закупать партию товара, растаможивать ее, платить налоги, нести расходы на склад, маркировку и сертификацию, а рядом на площадке фактически конкурировать с зарубежным продавцом, отправляющим товар непосредственно физическому лицу.
Если налоговые условия приблизятся друг к другу, такая разница уменьшится.
Но российский бизнес получит преимущество не автоматически
НДС на зарубежные покупки не означает, что все покупатели сразу перейдут к российским поставщикам.
Цена — не единственная причина трансграничной торговли.
Люди заказывают за рубежом редкие модели техники, оригинальные товары иностранных брендов, коллекционную продукцию, комплектующие, косметику, одежду конкретных марок и другие позиции, которых просто нет на внутреннем рынке.
Для таких покупателей рост стоимости неприятен, но не обязательно критичен.
Поэтому сильнее всего новую систему почувствуют товары, где российский и иностранный продавцы предлагают практически одинаковый продукт.
Если аналогов в России нет, спрос частично сохранится.
Масштаб трансграничного рынка относительно небольшой
При всей заметности зарубежных интернет-магазинов основная электронная торговля в России уже является внутренней.
По данным АКИТ, за первое полугодие 2026 года объем интернет-торговли достиг 7,2 трлн рублей. При этом около 96,6% пришлось на российские интернет-магазины и платформы, а непосредственно трансграничные покупки составили лишь 3,4% рынка.
То есть изменения не перевернут всю российскую электронную коммерцию.
Но внутри отдельных категорий влияние может быть значительно выше среднего. Это прежде всего техника, одежда, обувь, товары для дома, косметика, автокомпоненты и редкие импортные товары.
Именно поэтому общая доля cross-border в несколько процентов не означает, что новый налог будет незаметен для конкретных продавцов.
Для маркетплейсов начинается сложное администрирование
Если электронная площадка становится налоговым агентом, на нее ложится значительно больше обязанностей.
Нужно определить, какая конкретно операция относится к трансграничной электронной торговле, рассчитать налоговую базу, удержать НДС, передать необходимую информацию и перечислить деньги государству.
Дополнительная сложность возникает при возвратах.
Представим, что покупатель заказал за границей куртку за 10 тыс. рублей, заплатил цену вместе с налогом, а затем вернул товар продавцу.
Возникает вопрос: каким образом и в какой срок ему будет возвращен ранее уплаченный НДС? Кто должен инициировать возврат? Как подтверждается фактический обратный экспорт товара? Что происходит, если возврат частичный?
Именно механизм возврата налога представители рынка называют одним из принципиальных вопросов будущей системы.
Если потребитель способен вернуть стоимость товара, но потеряет несколько тысяч рублей уплаченного НДС, привлекательность трансграничной покупки резко снизится.
Российским маркетплейсам придется разделять две модели продаж
Крупная площадка сегодня может одновременно работать с российским продавцом и предоставлять покупателю возможность заказать товар непосредственно из-за рубежа.
После введения новых правил эти два потока придется четко разделять с точки зрения налогообложения.
У российского селлера НДС и другие налоги возникают в рамках его обычной деятельности.
В трансграничной покупке площадка потенциально сама становится важным участником налогового администрирования.
Это потребует доработки IT-систем, расчетов, чеков, возвратов и взаимодействия с таможней.
Для крупнейших платформ такие инвестиции выполнимы. Для небольших иностранных площадок российский рынок может стать заметно сложнее и дороже в обслуживании.
Часть небольших иностранных продавцов может уйти с российского рынка
Для крупного маркетплейса создание налоговой инфраструктуры — дорогостоящая, но решаемая задача.
Для маленького интернет-магазина, который получает несколько сотен заказов из России в год, ситуация совершенно другая.
Если новые правила потребуют регистрации, дополнительной отчетности, интеграции с российскими налоговыми механизмами или работы через специального посредника, часть небольших продавцов может решить, что российский рынок больше экономически неинтересен.
В результате изменение способно повлиять не только на цену, но и на ассортимент.
Редкие специализированные товары могут стать сложнее доступны российским покупателям.
Вырастет значение официального коммерческого импорта
Есть и другой интересный эффект.
Сегодня предприниматель может конкурировать с прямым заказом физлица из зарубежного магазина. После введения НДС разница между этими каналами сократится.
Для бизнеса может стать выгоднее импортировать крупную партию товара, оптимизировать логистику на единицу продукции, пройти сертификацию и затем продавать товар уже со склада в России.
Преимущество здесь создается масштабом.
Если физическому лицу везут одну пару обуви отдельной посылкой, логистика относительно дорогая. Российский импортер может привезти контейнер продукции и распределить транспортные затраты между тысячами единиц.
При одинаковой налоговой нагрузке коммерческий импорт получает больше возможностей конкурировать за счет логистической эффективности.
Появляется дополнительный шанс для параллельного импорта
Часть иностранных брендов официально не поставляет продукцию на российский рынок, но товар попадает в страну через альтернативные коммерческие каналы.
Если самостоятельный заказ физического лица станет дороже, у компаний, занимающихся параллельным импортом, может увеличиться спрос.
Особенно это касается дорогой электроники, запчастей, профессионального оборудования и премиальных товаров.
Покупателю зачастую проще заплатить российской компании немного больше, но получить товар сразу, в рублях, с внутренней доставкой и понятной процедурой возврата.
Поэтому часть трансграничного спроса может фактически перейти от иностранных онлайн-магазинов к российским импортерам.
Но возникает риск ухода покупок в серый рынок
Есть и противоположный сценарий.
Если легальный трансграничный канал резко дорожает, у части потребителей возникает стимул искать способы избежать налоговой нагрузки.
Это могут быть покупки через посредников, перевозка товаров физическими лицами, дробление отправлений или другие неофициальные схемы.
Для государства здесь возникает классическая проблема налоговой политики: повышение ставки увеличивает сбор с каждой легальной операции, но одновременно может уменьшить количество самих прозрачных операций.
Именно поэтому участники рынка выступали за постепенное повышение НДС.
При ставке 5–7% большинству покупателей проще заплатить налог, чем искать обходные пути. При 22% экономический стимул становится значительно сильнее.
Сбор 100 рублей особенно ударит по самым дешевым заказам
Фиксированный таможенный сбор устроен иначе, чем процентный налог.
Чем дешевле товар, тем выше относительная нагрузка.
Для заказа на 10 тыс. рублей дополнительные 100 рублей — всего 1%.
Для заказа на 1 тыс. рублей — уже 10%.
Для покупки стоимостью 300 рублей сбор эквивалентен примерно трети цены самого товара.
Поэтому после введения нового платежа покупателям станет менее выгодно заказывать каждую мелочь отдельной посылкой.
Это может изменить и поведение площадок. Им станет выгоднее объединять несколько товаров в одно отправление, чтобы фиксированный сбор распределялся на большую стоимость заказа.
Может измениться сама логистика зарубежных площадок
Если 100 рублей взимаются с каждой отдельной посылки, консолидация приобретает прямой экономический смысл.
Например, покупатель приобретает пять товаров по 500 рублей у разных продавцов.
Если каждый приезжает отдельно, потенциальный сбор составит 500 рублей. Если площадка сможет объединить товары в одну посылку, нагрузка окажется значительно ниже.
Поэтому налоговая реформа способна ускорить развитие зарубежными маркетплейсами консолидационных складов и общей доставки.
В результате крупные платформы снова получают преимущество перед небольшими независимыми магазинами.
Что изменится для российских селлеров
Российскому продавцу уже сейчас имеет смысл оценить, какая доля его конкурентов работает непосредственно из-за рубежа.
Если значительная часть аналогичного товара продается через cross-border, новое налогообложение потенциально позволяет пересмотреть ценовую стратегию.
Но просто повышать собственную цену вслед за иностранными конкурентами не обязательно лучший вариант.
Напротив, компания может использовать изменение как возможность увеличить объем продаж, сохранив прежнюю цену и став более конкурентоспособной.
Особенно интересна ситуация для российских импортеров электроники, одежды, косметики, товаров для дома, инструментов и автозапчастей.
В этих категориях изменение относительной стоимости трансграничного канала может перераспределить заметную часть спроса.
Импортерам стоит пересчитать экономику заранее
Компании, которые продают импортные товары внутри России, могут провести простой сценарный анализ.
Нужно сравнить конечную цену собственного товара с потенциальной стоимостью аналогичной зарубежной онлайн-покупки после появления 22% НДС и таможенных платежей.
Если сегодня иностранный продавец дешевле на 25%, после налоговой реформы преимущество может практически исчезнуть.
Если разница составляет 50–60%, новая ставка сама по себе ситуацию не изменит.
Таким образом, влияние инициативы на конкретный бизнес определяется не общим процентом НДС, а текущим ценовым разрывом между российским и зарубежным каналами.
Самое важное — следить за окончательной редакцией закона
До вступления изменений в силу бизнесу необходимо получить ответы на несколько принципиальных вопросов: как конкретно будет рассчитываться налоговая база, в какой момент возникает НДС, кто отвечает за уплату при продаже вне крупного маркетплейса, как оформляется возврат товара и налога и как новая система будет взаимодействовать с таможенными правилами ЕАЭС.
Именно эти детали могут серьезно изменить реальный экономический эффект.
Поэтому сейчас разумнее использовать 22% как стресс-сценарий при планировании 2027 года, но не воспринимать опубликованное предложение как уже окончательно утвержденную модель.
Главный вывод для бизнеса
Если предложение Минфина будет принято в нынешнем виде, с 2027 года трансграничная интернет-торговля лишится одного из главных конкурентных преимуществ — отсутствия российского НДС.
Для покупателей это будет означать прежде всего удорожание зарубежных заказов. Наиболее заметным эффект окажется для дорогой электроники, одежды, косметики, автозапчастей и других категорий, где россияне активно сравнивают иностранные площадки с российскими продавцами.
Для отечественного бизнеса ситуация обратная. Российские интернет-магазины, селлеры маркетплейсов и официальные импортеры получают шанс вернуть часть спроса, который сегодня уходит непосредственно зарубежным продавцам.
Но выигрыш получат не все. Если товар отсутствует в России или иностранная цена настолько ниже, что выдерживает дополнительные 22%, трансграничный канал сохранит спрос.
Главное изменение поэтому состоит не просто в новом налоге. Государство постепенно переводит зарубежную интернет-покупку из особого режима практически в обычную экономику импорта.
И предпринимателям, работающим с иностранными товарами, уже сейчас стоит пересчитать цены на 2027 год в двух сценариях — при сохранении действующих условий и при появлении полного НДС 22%. Для отдельных категорий разница между этими расчетами может полностью изменить то, какой канал поставки окажется выгоднее.