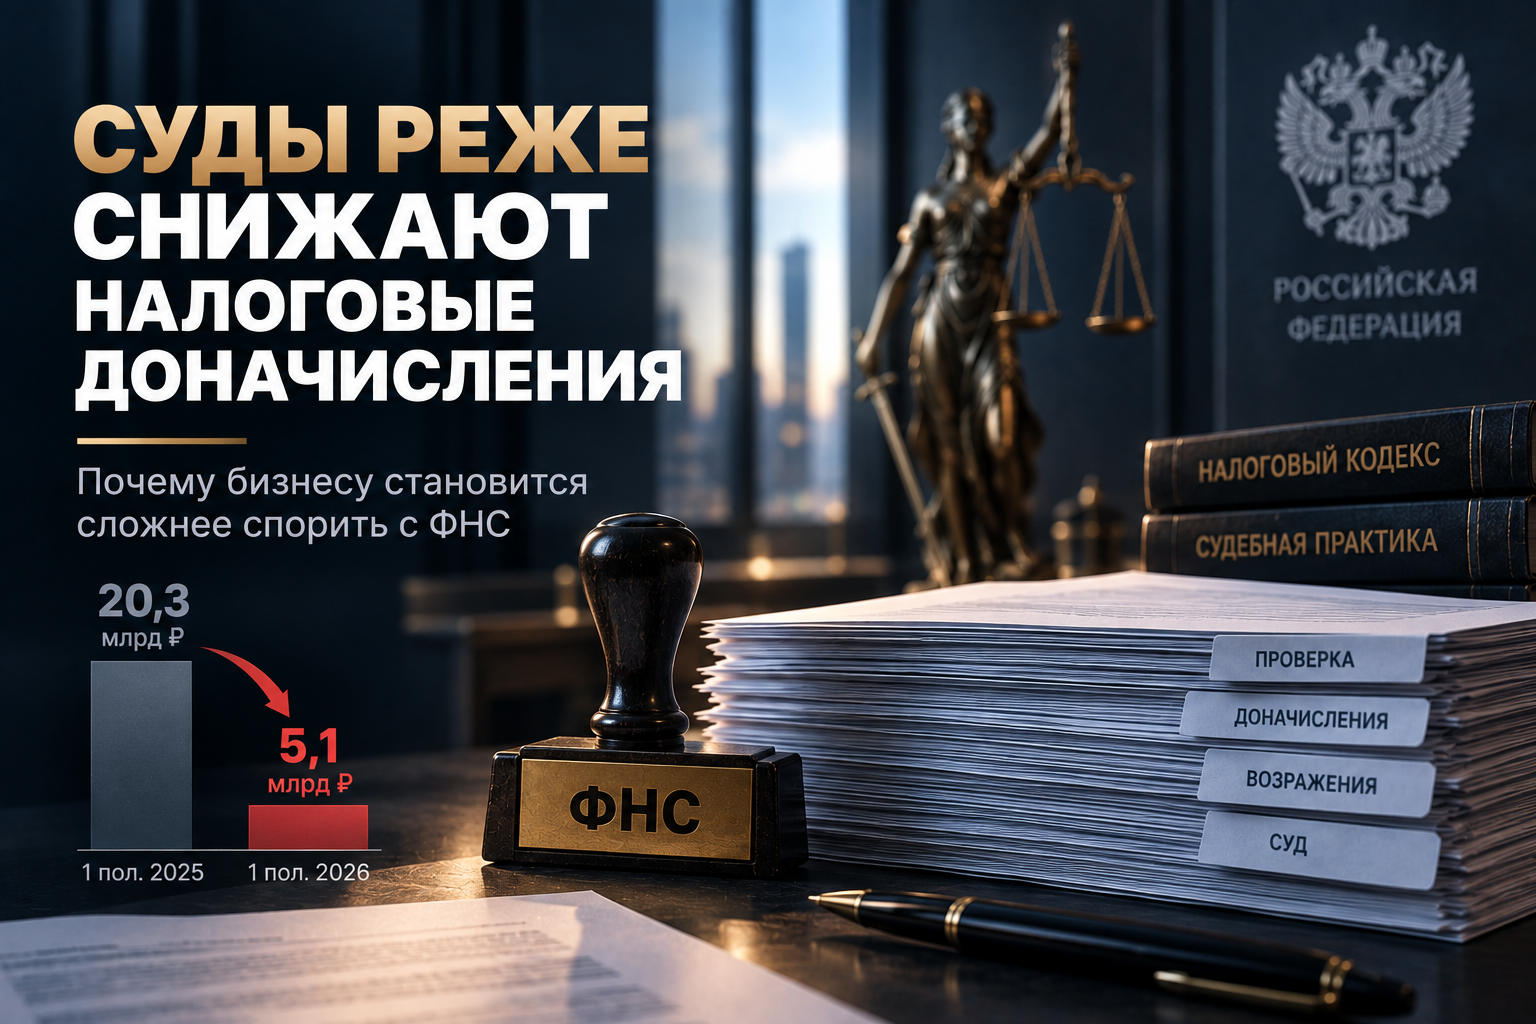
Суды реже снижают налоговые доначисления: почему бизнесу становится сложнее спорить с ФНС
Российскому бизнесу становится сложнее снижать налоговые доначисления уже на судебной стадии. За первое полугодие 2026 года суды уменьшили начисленные ФНС налоги, пени и штрафы примерно на 5,1 млрд рублей. Годом ранее за тот же период сумма составляла 20,3 млрд рублей, а в первом полугодии 2024-го — 34,7 млрд. Таким образом, всего за два года объем успешно оспоренных платежей сократился почти в семь раз.
На этом фоне сами налоговые претензии продолжают расти. За январь—июнь 2026 года ФНС дополнительно начислила налогоплательщикам около 341,9 млрд рублей, что примерно на 22% больше прошлогоднего показателя. Из них 244,8 млрд рублей пришлось на выездные проверки и около 97 млрд — на камеральные. Официальная форма 2-НК ФНС подтверждает публикацию результатов контрольной работы за первое полугодие 2026 года.
Для предпринимателей вывод из этой статистики важнее самой цифры: рассчитывать на то, что слабую позицию после налоговой проверки удастся исправить только в суде, становится все опаснее. Основную защиту бизнеса необходимо строить значительно раньше — при предпроверочном анализе, во время самой проверки, при подготовке возражений и на этапе досудебного обжалования.
Проверок становится меньше, но каждая обходится бизнесу дороже
Одна из наиболее характерных особенностей современной работы ФНС — сокращение количества выездных проверок при одновременном росте их результативности.
В первом полугодии 2026 года их количество сократилось примерно на треть — до 1,8 тыс. При этом средняя сумма доначислений по одной проверке выросла на 64% и достигла около 135 млн рублей. Результативными оказались примерно 98% выездных проверок.
Это хорошо показывает изменение самой модели налогового контроля. Инспекция все реже идет в компанию «посмотреть, что там происходит». Перед назначением проверки уже проводится большой объем аналитической работы: изучается отчетность, движение денег, контрагенты, взаимозависимые компании и другие цифровые следы бизнеса.
Поэтому получение решения о выездной проверке зачастую означает, что у налогового органа уже сформирована определенная версия нарушения и собран первоначальный массив доказательств.
ФНС сама подчеркивает развитие подхода, при котором внимание концентрируется на потенциальных выгодоприобретателях и рисках еще до полноценного выездного контроля. Например, московское управление сообщало о дальнейшем росте эффективности доначислений на одну проверку.
Пять миллиардов против почти 342 миллиардов
Особенно показательно соотношение судебных результатов и общего объема доначислений.
ФНС начислила за полугодие около 341,9 млрд рублей, тогда как суды уменьшили обязательства налогоплательщиков примерно на 5,1 млрд. Это менее 2% от суммы доначислений за тот же период.
Сравнивать эти две цифры напрямую нужно осторожно: судебные решения первой половины 2026 года часто относятся к проверкам, проведенным еще в 2024–2025 годах. Налоговый спор проходит несколько стадий и может продолжаться годами.
Тем не менее для бизнеса картина остается показательной. Судебная стадия не выглядит механизмом, через который массово отменяется значительная часть решений налоговых органов.
Региональная статистика показывает похожее направление. Например, в Московской области за первые пять месяцев 2026 года в пользу налоговых органов было принято 85% судебных решений, а в денежном выражении на позицию ФНС пришлось около 94% рассмотренных требований.
Но говорить, что налогоплательщики проигрывают почти все дела, тоже неправильно
Здесь важно не сделать обратную ошибку.
Показатель 5,1 млрд рублей отражает сумму уменьшенных налоговых обязательств, а не количество дел, которые полностью или частично выиграл бизнес. Один спор на 30 млрд рублей способен радикально изменить статистику конкретного года, тогда как десятки решений на несколько миллионов рублей почти не повлияют на общий показатель.
Поэтому формулировка «суды стали в четыре раза реже вставать на сторону бизнеса» слишком категорична. Точнее говорить, что в первом полугодии 2026 года суды в четыре раза меньше сократили налоговых доначислений в денежном выражении, чем годом ранее.
Но это уточнение не отменяет общего риска. ФНС последовательно повышает качество предварительного отбора проверок, а региональные данные показывают очень высокую долю сумм, оставшихся за бюджетом после судебного рассмотрения.
Именно поэтому предпринимателю необходимо оценивать перспективы спора по собственным доказательствам, а не по общей статистике побед и поражений.
Почему ФНС стала сильнее в судах
Первая причина — цифровизация налогового контроля. Сегодня инспекция способна анализировать огромный объем информации еще до назначения проверки. Банковские операции, декларации, счета-фактуры, ККТ, связи между юридическими лицами, сотрудники и контрагенты позволяют сформировать значительно более полную картину деятельности компании.
Вторая — более точный отбор налогоплательщиков для выездного контроля. Если проверок становится меньше, но их результативность приближается к 100%, это означает, что инспекция старается не тратить ресурсы на компании, где вероятность существенных нарушений невелика.
Третья — накопленная судебная практика. По дроблению бизнеса, статье 54.1 НК РФ, техническим контрагентам, необоснованной налоговой выгоде и другим распространенным конструкциям сформировался большой массив судебных решений. Инспекция заранее понимает, какие доказательства суды считают существенными.
В результате бизнес часто приходит в суд уже против хорошо подготовленной и неоднократно проверенной юридической позиции налогового органа.
Главная ошибка — начинать защищаться только после решения ФНС
Для предпринимателя налоговый спор условно начинается не в суде и даже не в момент вручения акта проверки.
Реально он часто начинается значительно раньше: с первого требования документов, вызова директора или сотрудника на допрос, запроса информации по контрагенту или появления вопросов в рамках предпроверочного анализа.
Если компания на этих этапах дает противоречивые объяснения, представляет документы без понимания общей позиции или не замечает формирующуюся версию ФНС, исправить ситуацию позднее становится гораздо сложнее.
Например, директор на допросе утверждает, что контрагента нашел отдел закупок. Начальник отдела закупок сообщает, что поставщика рекомендовал собственник. Из переписки следует, что все переговоры вел сотрудник другой компании группы. Формально каждый отдельный факт может быть объясним, но вместе они создают совершенно другую картину.
К моменту суда все эти показания уже находятся в материалах проверки.
Поэтому налоговая безопасность сегодня — это не только правильная декларация. Это еще и способность всей компании последовательно объяснить экономический смысл своих операций.
Когда оспаривать доначисления все-таки имеет смысл
Жесткая статистика не означает, что спорить с ФНС бессмысленно. Есть категории ситуаций, где у бизнеса по-прежнему может быть сильная позиция.
Первая — неправильный расчет самого налога. Инспекция может доказать наличие нарушения, но неверно определить его размер. Например, не учесть реальные расходы, неправильно определить период или отказаться проводить налоговую реконструкцию.
В такой ситуации предприниматель спорит уже не обязательно с самим фактом нарушения, а с суммой обязательства. И разница может измеряться десятками миллионов рублей.
Вторая ситуация — спор о конкретном применении нормы закона. Например, о моменте признания расходов, праве на льготу, порядке применения вычета, квалификации платежа или определении налоговой базы.
Здесь особенно сильна позиция, когда все операции реальны, документы были своевременно представлены, а конфликт связан именно с различным толкованием законодательства.
Третья ситуация — когда ФНС не учла документы и обстоятельства, позволяющие установить действительный размер налогового обязательства.
Именно возможность представить собственный документально подтвержденный расчет часто становится одним из наиболее сильных аргументов бизнеса.
Лучше спорить с цифрой, а не просто говорить «ФНС не права»
В налоговых делах особенно важен альтернативный расчет.
Предположим, инспекция утверждает, что компания получила необоснованную налоговую выгоду на 100 млн рублей. Слабая защита выглядит так: «Все контрагенты были реальными, поэтому просим отменить решение полностью».
Сильнее выглядит другая конструкция: даже если часть выводов инспекции признать обоснованными, реальные расходы предприятия составляли определенную сумму, товар физически был приобретен и использован, а действительный размер налогового обязательства составляет не 100 млн, а, например, 35 млн рублей.
Такой спор уже строится вокруг конкретных документов, поставок, цен и расчетов.
Именно поэтому бизнесу имеет смысл готовить не только юридические возражения, но и экономическую модель собственного налогового обязательства.
Досудебная стадия становится критически важной
До суда налогоплательщик получает возможность изложить свою позицию перед вышестоящим налоговым органом. И относиться к этому этапу как к формальности становится все опаснее.
Региональная статистика ФНС показывает, что часть споров действительно разрешается без суда. Например, в Тюменской области число судебных дел после досудебного урегулирования в первом полугодии 2026 года сократилось более чем на треть. При этом сама доля удовлетворенных жалоб различается между регионами и категориями споров, то есть досудебное обжалование нельзя считать гарантированным способом отменить решение.
Но его значение заключается не только в возможности сразу снизить доначисления.
На этой стадии компания формирует будущую судебную позицию, показывает ключевые документы, фиксирует аргументы и получает ответ ФНС на них. Именно поэтому идти в досудебное обжалование с формальной жалобой на несколько страниц — плохая стратегия при споре на десятки или сотни миллионов рублей.
Документы лучше представлять до суда
Еще один важный вывод из практики — доказательства желательно раскрывать как можно раньше.
Региональные управления ФНС прямо отмечают случаи, когда судебные решения корректируются из-за документов, которые налогоплательщик впервые представил только в суде.
Формально представить дополнительные доказательства позднее иногда возможно. Но стратегия «не покажем налоговой сейчас, принесем в суд и удивим» крайне рискованна.
Во-первых, суд закономерно спросит, почему документ не был предоставлен во время проверки. Во-вторых, инспекция получит аргумент о том, что ее первоначальное решение принималось на основании той информации, которую дал сам налогоплательщик.
Поэтому важные договоры, расчеты, переписку и доказательства реального исполнения сделки необходимо включать в защиту еще на налоговой стадии, если для их сокрытия нет серьезной процессуальной причины.
Что делать уже во время проверки
Предпринимателю стоит относиться к крупной налоговой проверке как к полноценному проекту, а не задаче только бухгалтерии.
Нужно установить единый центр принятия решений, понимать, кто отвечает на требования ФНС, какие документы передаются, кого могут вызвать на допрос и какую фактическую картину подтверждает каждый документ.
Отдельно необходимо восстановить спорные операции по хронологии: кто выбрал контрагента, кто вел переговоры, где находился товар, кто обеспечивал доставку, каким образом определялась цена и какую экономическую выгоду получила компания.
Чем крупнее сумма потенциальных претензий, тем раньше к работе должны подключаться специалисты по налоговым спорам. После вынесения решения пространство для изменения доказательной картины становится существенно меньше.
Особое внимание — статье 54.1 и реальности контрагентов
Одна из наиболее сложных категорий споров связана с фактическим исполнением сделок.
Здесь недостаточно показать договор, счет-фактуру и платежное поручение. Налоговая анализирует, кто реально поставлял товар или выполнял работу, были ли у компании сотрудники и ресурсы, как проходила логистика и кто в конечном счете получил деньги.
Если формальный контрагент оказался «техническим», задача бизнеса заключается не только в отрицании претензий. Иногда необходимо доказывать фактического исполнителя, реальный размер расходов и действительные налоговые обязательства.
Чем раньше такая работа проведена, тем выше вероятность хотя бы существенно уменьшить сумму претензий.
Не каждый спор нужно обязательно вести до кассации
Еще одно изменение подхода для предпринимателя — налоговый спор необходимо оценивать как экономический проект.
Если речь идет о доначислении на 30 млн рублей, нужно понимать вероятность снижения суммы, стоимость юридической защиты, потенциальные обеспечительные меры, пени, влияние спора на кредитование и время руководителей.
В некоторых случаях принципиально важно идти до конца, особенно если спорная позиция ФНС затрагивает постоянную бизнес-модель компании и может создавать аналогичные претензии в будущем.
В других ситуациях выгоднее добиться снижения суммы на досудебной стадии, скорректировать модель работы и не тратить годы на спор с низкой вероятностью успеха.
То есть вопрос должен звучать не «судиться или не судиться с налоговой», а «какой экономический результат компания может получить от каждой стадии спора».
Что предпринимателю проверить заранее
До появления проверки полезно провести собственный налоговый аудит наиболее рискованных операций. Особенно внимательно стоит смотреть на сделки между взаимозависимыми компаниями, дробление функций между несколькими юрлицами, работу с контрагентами с признаками технических компаний, крупные вычеты НДС, налоговые льготы и необычные операции.
Важно проверить не только бумаги, но и то, соответствует ли им фактическая работа бизнеса. Если договор говорит, что одна компания оказывает самостоятельные услуги, но у нее нет сотрудников, оборудования и управления, одних правильно оформленных актов для защиты может оказаться недостаточно.
Не менее важно заранее оценивать, какие сотрудники смогут объяснить спорные операции. В современных налоговых проверках показания руководителей и работников могут стать таким же важным доказательством, как бухгалтерские документы.
Что на самом деле показывает статистика 2026 года
Данные ФНС нельзя интерпретировать как доказательство того, что бизнес больше не способен выигрывать налоговые споры. Снижение с 20,3 до 5,1 млрд рублей относится к сумме уменьшенных доначислений и может зависеть от состава конкретных дел.
Но одновременно есть несколько процессов, которые сложно игнорировать: объем доначислений растет, выездных проверок становится меньше, средняя сумма одной проверки увеличивается, а региональные данные показывают высокую долю требований, которые суды сохраняют в пользу налоговых органов.
То есть налоговый контроль становится более выборочным и одновременно более подготовленным.
Для предпринимателя это означает, что модель «сначала как-нибудь пройдем проверку, а потом хорошие юристы все отменят в суде» становится все менее жизнеспособной.
Главный вывод
Главное изменение последних лет заключается не только в том, что суды чаще поддерживают ФНС. Гораздо важнее то, что сама налоговая приходит в суд с более подготовленными делами.
Цифровой анализ позволяет заранее отбирать компании с высоким риском нарушений, количество выездных проверок сокращается, а средние доначисления по ним растут. В результате до судебной стадии доходит уже далеко не случайная выборка налоговых споров.
Поэтому сильная налоговая защита сегодня начинается задолго до иска. Необходимо правильно отвечать на требования, контролировать допросы, собирать доказательства реальности операций, готовить собственный расчет налоговых обязательств и полноценно использовать досудебное обжалование.
Суд по-прежнему остается важным инструментом защиты бизнеса, но рассчитывать на него как на место, где можно с нуля исправить ошибки, допущенные во время проверки, становится все рискованнее.
Для предпринимателей главный принцип на 2026 год можно сформулировать просто: налоговый спор нужно стараться выигрывать еще до того, как он дошел до суда.