Просрочка по кредитам ИП в Черноземье снизилась на треть: что это говорит о состоянии малого бизнеса
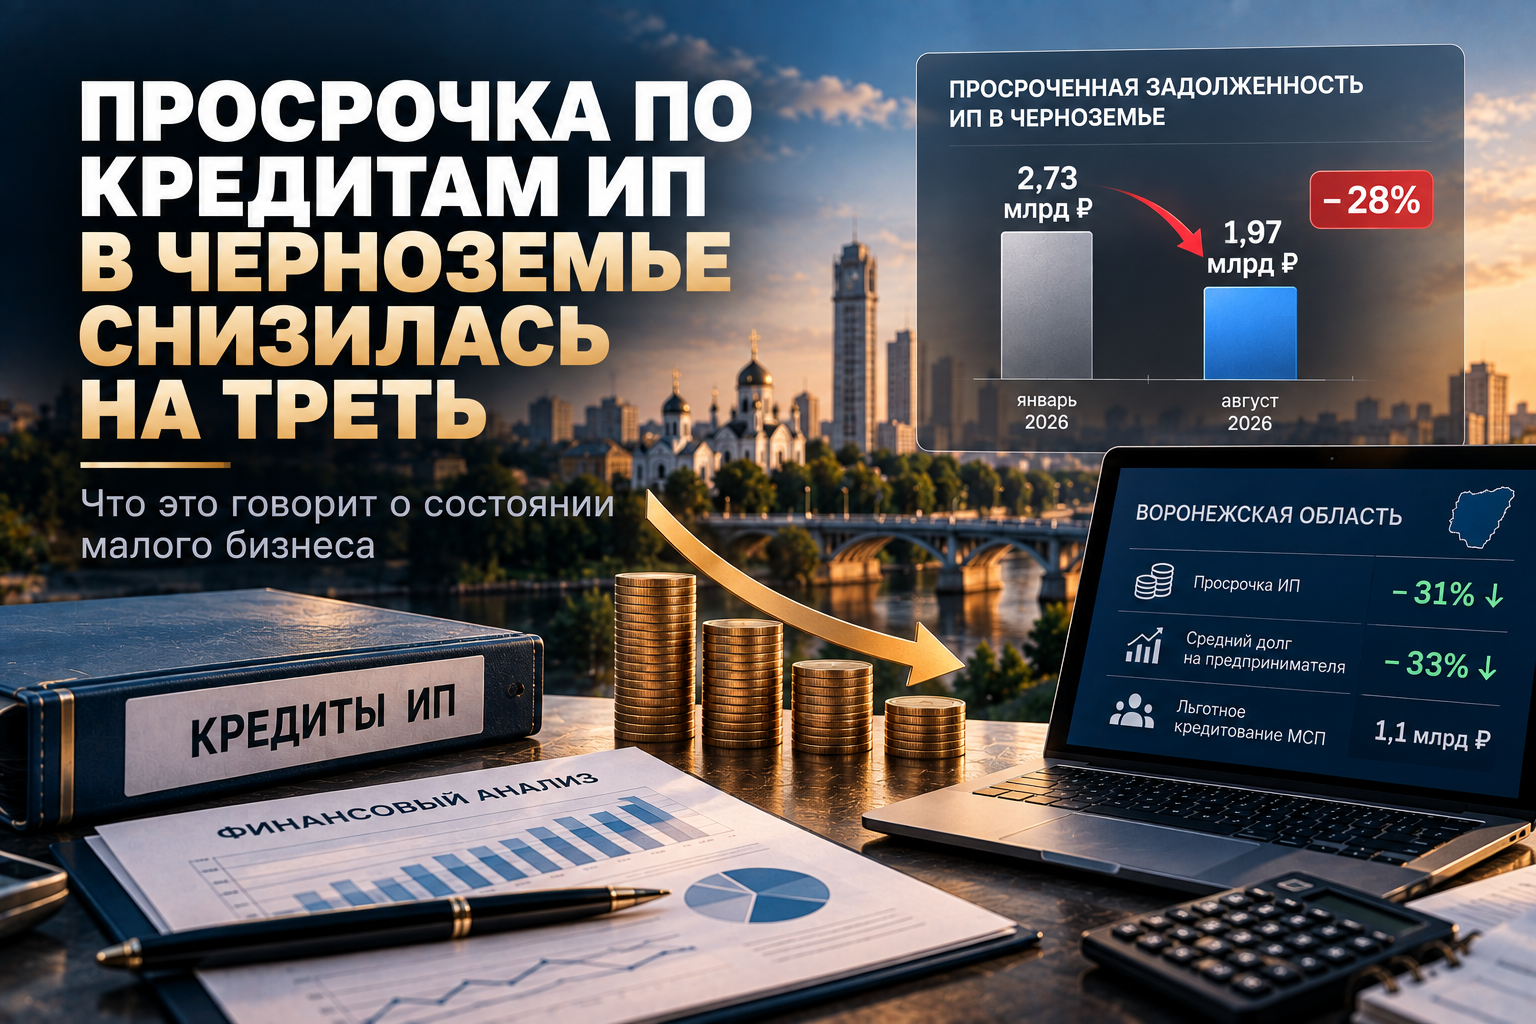
Индивидуальные предприниматели Черноземья стали заметно меньше допускать просрочку по банковским кредитам. За семь месяцев 2026 года объем проблемной задолженности в регионах макрорегиона сократился примерно на 28% — с 2,73 до 1,97 млрд рублей.
Динамика оказалась даже лучше общероссийской. По стране просроченная задолженность ИП за тот же период уменьшилась примерно на 24% и к началу августа составила 55,6 млрд рублей. Средний объем проблемного долга на одного предпринимателя снизился с 15,3 до 11,3 тыс. рублей.
На первый взгляд это хороший сигнал: предприниматели лучше справляются с долговой нагрузкой. Но реальная картина сложнее. Одновременно сокращается сам кредитный портфель ИП, банки реструктурируют часть проблемных займов и продают просроченную задолженность коллекторам. Поэтому снижение банковской просрочки нельзя автоматически воспринимать как резкое улучшение финансового положения малого бизнеса.
Воронежская область снизила просрочку на 31%
В Воронежской области объем просроченной задолженности индивидуальных предпринимателей за семь месяцев сократился примерно на треть — до 647 млн рублей.
Средняя просрочка в расчете на одного действующего ИП уменьшилась с 14,3 до 9,5 тыс. рублей. Для региона это заметное улучшение, особенно на фоне высокой зависимости бизнеса от заемного финансирования.
Ранее доля заемных средств в структуре капитала крупных и средних предприятий Воронежской области оценивалась в 58,4%. Это один из наиболее высоких показателей среди регионов Черноземья.
То есть стоимость кредита и способность обслуживать долг для регионального бизнеса имеют особенно большое значение. Чем выше долговая нагрузка, тем сильнее изменение ставок и спроса влияет на свободный денежный поток компании.
Самое сильное снижение — в Курской области
Лидером Черноземья по темпам сокращения проблемной задолженности стала Курская область. Объем просроченных кредитов ИП снизился сразу на 72% — до 194 млн рублей.
Такой результат выглядит впечатляюще, но при оценке динамики важно учитывать не только погашение долгов. Резкое снижение показателя может быть связано с реструктуризацией обязательств, списанием или продажей части проблемного портфеля банками, а также изменением общего объема кредитования.
Поэтому для оценки реального здоровья регионального бизнеса одной цифры просрочки недостаточно. Необходимо одновременно смотреть на выдачу новых кредитов, общий портфель и количество банкротств.
Белгородская область идет против общего тренда
Белгородская область стала единственным регионом Черноземья, где объем просроченной задолженности ИП вырос.
За семь месяцев показатель увеличился примерно на 32% и достиг 615 млн рублей. Средний проблемный долг на одного предпринимателя вырос на 29% — до 12,6 тыс. рублей.
При этом общий кредитный портфель ИП в регионе сократился примерно на 5%, до 14,2 млрд рублей.
Такое сочетание выглядит особенно тревожно: общий объем кредитования уменьшается, а просрочка одновременно растет. Это означает, что доля проблемных обязательств внутри портфеля становится выше.
Для банков такая ситуация обычно является аргументом в пользу более осторожного кредитования, а для предпринимателей — сигналом внимательно пересматривать долговую нагрузку и запас ликвидности.
Почему просрочка снижается
Одной из причин аналитики называют реструктуризацию кредитов.
Когда предприниматель сталкивается с временным ухудшением денежного потока, банк может увеличить срок кредита, предоставить отсрочку или изменить график платежей. В результате заем перестает формально считаться просроченным, хотя финансовая нагрузка для бизнеса полностью не исчезает.
Второй фактор — продажа проблемной задолженности коллекторам. После уступки такого долга он уходит с баланса банка, поэтому банковская статистика просрочки улучшается, но сам долг предпринимателя никуда не исчезает.
На это прямо обращает внимание «Долговой Консультант», который связывает общероссийское снижение показателя именно с реструктуризациями и продажей части проблемных долгов.
Третий фактор — сокращение кредитования. По стране общий кредитный портфель индивидуальных предпринимателей за семь месяцев уменьшился примерно на 6%, до 1 трлн рублей.
Если бизнес меньше берет новых кредитов, потенциальный объем будущей просрочки тоже снижается.
Значит ли это, что предпринимателям стало легче
Не обязательно.
Сокращение просрочки — позитивный показатель, но его необходимо рассматривать вместе с динамикой банкротств и кредитования.
За январь—июль 2026 года статус ИП получили около 121,8 тыс. граждан, а общее количество действующих предпринимателей превысило 4,9 млн человек. При этом по причине банкротства статус ИП утратили около 1,87 тыс. человек — на 20% больше, чем годом ранее.
Получается противоречивая картина. Банковская просрочка сокращается, но число предпринимателей, которые не смогли справиться с обязательствами и дошли до банкротства, растет.
Это показывает, что наиболее проблемная часть заемщиков может постепенно уходить из кредитного портфеля через реструктуризацию, взыскание или банкротство.
Высокая ставка заставила бизнес осторожнее относиться к кредитам
Последние годы существенно изменили отношение предпринимателей к заемным деньгам.
Когда стоимость финансирования высокая, кредит становится менее универсальным инструментом развития. Собственник вынужден значительно внимательнее считать, сможет ли дополнительная прибыль от проекта перекрыть проценты банку.
Особенно тяжело компаниям с невысокой маржинальностью. Если бизнес зарабатывает 10–15% на капитале, привлечение дорогого кредита может просто уничтожить экономический эффект от инвестиции.
Поэтому часть предпринимателей откладывает покупку оборудования, расширение торговых площадей или другие проекты до более благоприятных финансовых условий.
Снижение кредитного портфеля ИП на 6% хорошо укладывается в эту модель: бизнес не только гасит старые обязательства, но и осторожнее берет новые.
Чем опасна реструктуризация
Реструктуризация часто действительно помогает бизнесу пережить сложный период. Но ее нельзя воспринимать как окончательное решение проблемы.
Например, компания не может внести ежемесячный платеж в 500 тыс. рублей. Банк увеличивает срок кредита, и платеж снижается до 300 тыс. Формально просрочка исчезает.
Но предприятие по-прежнему должно банку всю сумму, а общая переплата за более длинный срок может даже увеличиться.
Поэтому собственнику важно понимать причину кассового разрыва. Если проблема была разовой — потеря крупного клиента, задержка платежа или временное падение спроса — реструктуризация может дать бизнесу необходимое время.
Если же сама бизнес-модель не генерирует достаточный денежный поток, перенос платежей лишь откладывает проблему.
Что предпринимателю важно контролировать
Главный показатель — не сумма кредита сама по себе, а способность бизнеса обслуживать его из операционного денежного потока.
Компания может иметь кредит на 100 млн рублей и не испытывать проблем, если стабильно генерирует 50 млн свободного денежного потока в год. И наоборот, долг в 10 млн рублей может стать критическим для небольшого бизнеса с нестабильной выручкой.
Особенно внимательно стоит отслеживать долю кредитных платежей в ежемесячном денежном потоке, сроки погашения крупных займов и зависимость от одного-двух клиентов.
Если ближайшие шесть месяцев показывают потенциальный дефицит денег, обсуждать изменение графика платежей с банком лучше заранее, а не после первой просрочки.
Для Воронежа снижение просрочки выглядит позитивно
На фоне остальных регионов результат Воронежской области выглядит достаточно устойчиво. Объем проблемного долга ИП снизился на 31%, а средняя задолженность на предпринимателя — примерно на треть.
Это сочетается с другой региональной тенденцией: Воронежская область в 2026 году вошла в число лидеров страны по льготному инвестиционному кредитованию малого и среднего бизнеса.
То есть одновременно происходят два процесса: часть старой проблемной задолженности сокращается, а финансово устойчивые компании продолжают привлекать средства на развитие.
Для региональной экономики это гораздо более здоровая модель, чем простое прекращение кредитования. Важно, чтобы уменьшение проблемного портфеля сопровождалось доступом качественного бизнеса к новым деньгам.
Главный вывод
Снижение просроченной задолженности ИП в Черноземье почти на треть — хороший сигнал, но интерпретировать его как резкое оздоровление малого бизнеса пока рано.
На результат одновременно повлияли погашение долгов, реструктуризации, продажа проблемной задолженности и сокращение самого кредитного портфеля. При этом количество ИП, прекративших деятельность из-за банкротства, продолжает расти.
Воронежская область выглядит лучше среднероссийской динамики: просрочка снизилась на 31%, до 647 млн рублей. Но для предпринимателей главный вывод должен быть не в том, что долговые риски исчезли.
Напротив, период дорогих денег показал, насколько опасно строить бизнес на постоянном рефинансировании. Кредит остается нормальным инструментом развития только тогда, когда компания заранее понимает, из какого денежного потока будет его обслуживать даже при падении продаж, задержках покупателей или росте расходов.
Поэтому снижение общей просрочки — скорее сигнал постепенной очистки кредитного рынка, чем доказательство того, что долговая нагрузка перестала быть проблемой для малого бизнеса.