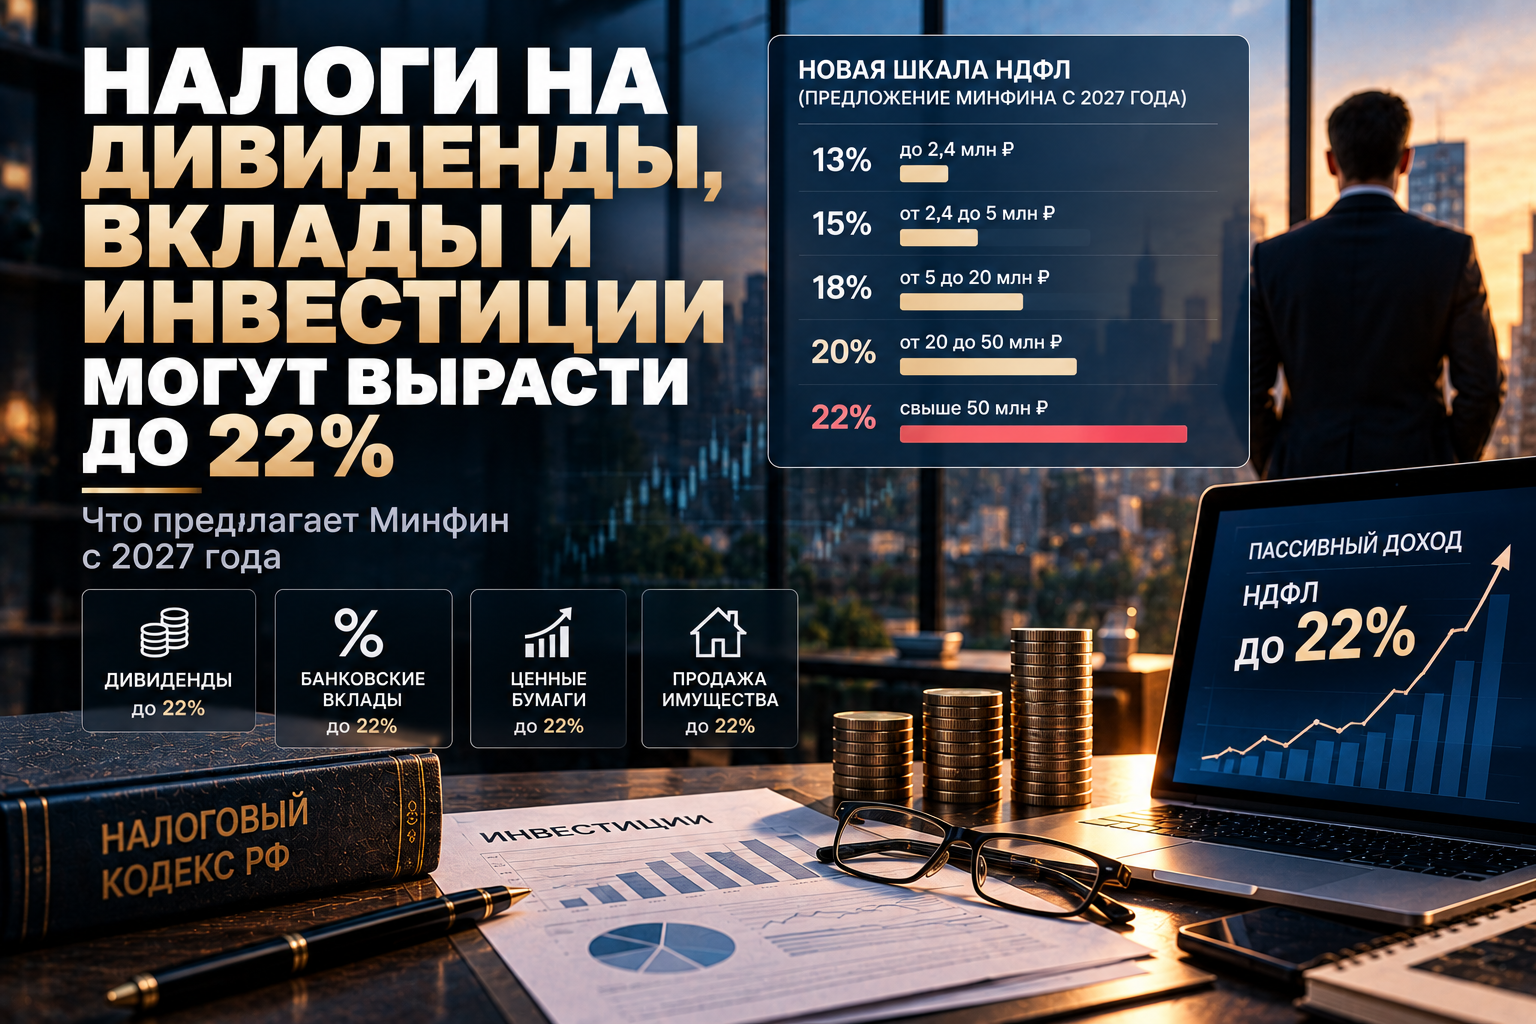
Налоги на дивиденды, вклады и инвестиции могут вырасти до 22%: что предлагает Минфин с 2027 года
Российская система налогообложения капитала может серьезно измениться уже с 2027 года. Минфин предложил распространить пятиступенчатую шкалу НДФЛ со ставками от 13 до 22% на дивиденды, проценты по банковским вкладам, операции с ценными бумагами, цифровыми правами, продажу имущества и долей в компаниях, страховые выплаты и ряд других доходов.
Сейчас большинство таких доходов облагается по более мягкой двухступенчатой шкале: 13% в пределах 2,4 млн рублей соответствующей налоговой базы за год и 15% с суммы превышения. То есть даже инвестор или собственник бизнеса, получающий десятки миллионов рублей дивидендов, сейчас не выходит на ставки 18, 20 или 22%.
Минфин предлагает изменить этот принцип и включить так называемые пассивные доходы в основную налоговую базу, для которой уже действует полная прогрессивная шкала.
Параллельно ведомство предлагает впервые обложить пассивные доходы самих ПИФов налогом на прибыль 15% и повысить до 35% налог с определенных дивидендных выплат нерезидентам на счета типа «С».
Для частного инвестора это означает более высокий налог прежде всего при крупных доходах. Для собственников бизнеса последствия могут оказаться значительно заметнее: крупные дивиденды и доход от продажи доли потенциально будут облагаться уже по той же прогрессивной логике, что и высокая заработная плата.
При этом важно подчеркнуть: на 25 сентября 2026 года это предложения Минфина в составе бюджетного пакета, а не вступивший в силу закон. Параметры еще могут измениться в ходе рассмотрения.
Как пассивные доходы облагаются сейчас
С 2025 года для большинства трудовых и аналогичных доходов физлиц действует пятиступенчатая шкала НДФЛ.
13% применяется к части дохода до 2,4 млн рублей в год, 15% — к части от 2,4 до 5 млн, 18% — от 5 до 20 млн, 20% — от 20 до 50 млн, а 22% — к части свыше 50 млн рублей.
Важно, что повышенная ставка применяется не ко всему доходу сразу, а только к той его части, которая превышает соответствующий порог.
Но для ряда инвестиционных и имущественных доходов законодатель сохранил отдельный режим. Например, доходы от продажи имущества и операций с ценными бумагами сейчас облагаются по ставке 13% до 2,4 млн рублей соответствующей базы и 15% сверх этого уровня. Такая же двухступенчатая логика применяется к дивидендам.
Именно это Минфин теперь предлагает изменить.
Что означает переход от 15 к 22%
Наиболее заметно нововведение для людей с крупными доходами от капитала.
Представим собственника бизнеса, который получил за год 30 млн рублей дивидендов.
При действующих правилах налог составит примерно 4,45 млн рублей: 13% с первых 2,4 млн рублей и 15% с оставшейся суммы.
Если к аналогичному доходу применить пятиступенчатую шкалу, расчет уже будет другим. С первых 2,4 млн рублей взимается 13%, с части до 5 млн — 15%, далее включается ставка 18%, а доход свыше 20 млн рублей попадает под 20%.
При 30 млн рублей налог по такой модели составил бы около 5,4 млн рублей.
Разница — порядка 950 тыс. рублей только за один год.
При еще более крупных выплатах эффект становится заметнее, поскольку доход свыше 50 млн рублей будет попадать под ставку 22%.
Особенно важна формулировка «основная налоговая база»
Это, пожалуй, наиболее существенная деталь предложения Минфина.
Ведомство говорит не просто о применении пяти ставок к дивидендам или процентам, а о включении пассивных доходов в основную налоговую базу НДФЛ. Именно такое описание содержится в опубликованной информации о бюджетном пакете.
Сегодня заработная плата и, например, дивиденды могут формировать разные налоговые базы.
Если в окончательном тексте законопроекта пассивные доходы действительно будут объединяться с основной базой, существенно возрастет значение совокупного дохода человека.
Например, собственник получает 5 млн рублей заработной платы и еще 20 млн рублей дивидендов.
Сейчас эти доходы рассчитываются по разным правилам. По зарплате применяется пятиступенчатая шкала, а по дивидендам — отдельная шкала 13–15%.
При объединении в основную базу общий объем составит уже 25 млн рублей. Часть дохода окажется в диапазоне со ставкой 20%.
Для владельцев компаний это означает, что при налоговом планировании придется смотреть уже не только на размер конкретных дивидендов, но и на все остальные доходы, которые войдут в одну налоговую базу.
Окончательный механизм такого объединения необходимо будет проверять по тексту принятого закона.
Собственники бизнеса почувствуют изменения сильнее обычных инвесторов
Для человека, который получает 200–300 тыс. рублей дивидендов или небольшой доход от биржевого портфеля, новая система практически ничего не меняет.
Основная нагрузка придется на состоятельных инвесторов и предпринимателей.
Особенно чувствительными станут крупные дивидендные выплаты собственникам компаний.
Предприниматель может годами оставлять прибыль внутри ООО, а затем единовременно распределить, например, 60 млн рублей. Сейчас ставка НДФЛ по большей части такой выплаты ограничивается 15%.
Если предложения Минфина будут приняты, верхняя часть дохода потенциально попадет уже под 22%.
Поэтому момент выплаты дивидендов, их размер и распределение между налоговыми периодами получат еще большее значение.
Выплачивать всю накопленную прибыль за один год станет менее выгодно
Представим компанию, которая накопила 60 млн рублей прибыли, доступной для распределения единственному собственнику.
Если выплатить все деньги в одном году, значительная часть суммы при новой модели окажется на верхних ступенях шкалы.
Если же у компании есть экономические основания распределять прибыль постепенно в течение нескольких лет, часть дохода каждый год может попадать в более низкие диапазоны прогрессии.
Разумеется, решения о дивидендах нельзя принимать исключительно ради ставки НДФЛ. Необходимо учитывать потребность предприятия в оборотном капитале, инвестиции, ограничения закона об ООО, кредитные ковенанты и реальные интересы собственников.
Но налоговая цена единовременной крупной выплаты заметно возрастет.
Для финансового директора или собственника это означает, что дивидендную политику придется планировать уже на несколько лет вперед.
Продажа бизнеса тоже может стать дороже
Изменения затрагивают не только дивиденды.
Минфин предлагает включить в полную прогрессивную шкалу также доходы от реализации долей участия.
Это особенно важно при продаже бизнеса физическим лицом.
Представим предпринимателя, который продает свою долю и после применения предусмотренных НК РФ расходов и вычетов получает налогооблагаемый доход 70 млн рублей.
Сегодня такая база в общем случае попадает под шкалу 13–15%.
После реформы верхняя часть дохода потенциально будет облагаться уже по ставке 22%.
Поэтому при M&A-сделках возрастет значение налогового моделирования еще до подписания договора.
Нужно будет заранее считать цену продажи, документально подтвержденные расходы на приобретение доли, доступные освобождения и льготы, срок владения активом и структуру самой сделки.
Это особенно важно для долгосрочных владельцев долей
При продаже долей уже сейчас существуют налоговые освобождения при выполнении определенных условий, в частности связанных со сроком непрерывного владения и характеристиками актива.
Поэтому сам факт повышения верхней ставки не означает, что каждая продажа бизнеса автоматически будет облагаться 22%.
Но если доход не попадает под освобождение, цена налоговой ошибки становится выше.
Предприниматель, который подписал сделку на сотни миллионов рублей и только после закрытия начал выяснять налоговые последствия, рискует получить значительно больший НДФЛ, чем ожидал.
В условиях прогрессивной шкалы предварительное налоговое структурирование крупных сделок становится еще важнее.
Что произойдет с налогом по банковским вкладам
Проценты по вкладам также предлагается включить в пятиступенчатую шкалу.
Но здесь важно не создавать впечатление, что налог начнут брать со всей суммы процентов с первого рубля.
Сейчас для банковских вкладов действует специальный необлагаемый минимум. Налоговая база определяется как процентный доход сверх суммы, рассчитанной исходя из 1 млн рублей и максимального значения ключевой ставки Банка России на первое число месяцев соответствующего года.
Например, если расчетный необлагаемый процентный доход составил условно 200 тыс. рублей, а вкладчик получил 500 тыс. рублей процентов, НДФЛ рассчитывается не с 500 тыс., а с превышения — 300 тыс. рублей.
Из опубликованного Минфином описания реформы пока не следует, что этот механизм необлагаемого минимума отменяется.
Основное изменение касается именно ставки НДФЛ, применяемой к сформированной налоговой базе.
Поэтому для большинства обычных вкладчиков влияние реформы может оказаться минимальным.
Богатые вкладчики могут почувствовать изменение существенно
Совсем другая ситуация у человека, который держит в банках десятки или сотни миллионов рублей.
При высоких процентных ставках такой капитал способен генерировать несколько миллионов рублей процентного дохода в год.
После применения необлагаемого минимума оставшаяся налоговая база сегодня облагается максимум по ставке 15%.
При новой системе она сможет попадать на ступени 18, 20 и 22%.
То есть депозит для крупного частного капитала станет несколько менее привлекательным после уплаты налогов.
Это может влиять и на выбор между вкладами, облигациями, фондами и другими инструментами.
Но сам налог — только один фактор. При выборе инвестиций по-прежнему необходимо учитывать риск, ликвидность и доходность до налогообложения.
Облигации и акции также попадут под новую шкалу
Минфин отдельно указывает операции с ценными бумагами и цифровыми правами.
Для инвестора это означает потенциальное изменение налогообложения прибыли от продажи акций и облигаций, купонов и других соответствующих инвестиционных доходов.
Условный инвестор, который зарабатывает на бирже 1 млн рублей в год, останется на нижней части шкалы.
Но для крупного портфеля ситуация меняется.
Если годовой налогооблагаемый инвестиционный доход превышает 5 млн рублей, появляется ставка 18%. После 20 млн — 20%, после 50 млн — 22%.
Поэтому разница между номинальной и чистой доходностью портфеля увеличивается именно для состоятельных инвесторов.
Дивидендные стратегии становятся менее выгодными после налога
Особенно заметно изменение для инвесторов, которые строят портфель вокруг высоких дивидендных выплат.
Допустим, крупный портфель российских акций приносит инвестору 10 млн рублей дивидендов в год.
Сейчас основная часть такого дохода облагается по ставке 15%.
При пятиступенчатой системе часть выплаты свыше 5 млн рублей будет попадать уже под 18%.
Это не делает дивидендные акции автоматически невыгодными. Доходность бизнеса, цена акции и размер выплаты по-прежнему намного важнее нескольких процентных пунктов НДФЛ.
Но сравнивать инструменты инвестору придется уже по доходности после налога.
И некоторые стратегии могут потерять часть преимущества.
Возрастет ценность налоговых льгот
Чем выше обычная ставка НДФЛ, тем ценнее становится законная возможность получить освобождение или вычет.
Поэтому после реформы может вырасти значение долгосрочных инвестиционных льгот, индивидуальных инвестиционных счетов и других предусмотренных НК РФ механизмов.
Например, если инвестор может законно освободить определенный доход от налогообложения, экономический эффект такой льготы при ставке 20–22% очевидно выше, чем при 13%.
Но использовать налоговый инструмент только ради льготы тоже неправильно.
Инвестиционное решение должно оставаться экономически оправданным само по себе.
Самое серьезное изменение для ПИФов — налог появится внутри фонда
Отдельная реформа касается паевых инвестиционных фондов.
Сегодня ПИФ сам по себе не платит налог на прибыль с большинства доходов внутри имущества фонда. Налогообложение возникает позже — например, когда инвестор погашает или продает пай либо получает предусмотренную правилами фонда выплату.
Это позволяет капиталу длительное время реинвестироваться внутри фонда до возникновения налога у пайщика.
Минфин предлагает облагать пассивные доходы ПИФа налогом на прибыль по ставке 15%.
При этом уже уплаченный фондом налог планируется засчитывать при расчете налоговых обязательств пайщика, поэтому описывать реформу как обычное двойное налогообложение неправильно.
Но момент уплаты налога станет более ранним.
И именно это может изменить экономику фондов.
Почему ранний налог снижает эффект сложного процента
Представим два инвестиционных инструмента, каждый получает 1 млн рублей дохода.
В первой модели налог уплачивается только через несколько лет, когда инвестор выходит из вложения. До этого весь миллион может продолжать работать и генерировать новую доходность.
Во второй модели 15% — 150 тыс. рублей — уплачиваются сразу. Для дальнейшего инвестирования остается уже 850 тыс.
Даже если позднее этот налог засчитают пайщику, фонд все предыдущие годы инвестировал меньшую сумму.
На длинном горизонте именно потеря такой налоговой отсрочки снижает эффект капитализации.
Поэтому изменение особенно важно для инвесторов, которые используют фонды в долгосрочных стратегиях.
ЗПИФы могут почувствовать реформу особенно сильно
Закрытые паевые инвестиционные фонды нередко используются не только для коллективных розничных инвестиций, но и для структурирования владения недвижимостью, корпоративными активами и крупными инвестиционными проектами.
Одним из преимуществ такой формы была возможность аккумулировать доход внутри фонда и откладывать налоговый момент до распределения денег инвесторам.
Минфин прямо объясняет инициативу стремлением сократить возможности налоговой оптимизации через ПИФы.
Поэтому для состоятельных собственников, family office и бизнеса, использующего ЗПИФ для структурирования активов, изменения могут иметь гораздо большее значение, чем для обычного владельца нескольких паев розничного фонда.
Налоговую модель таких структур придется пересчитывать полностью.
Но детали налога для ПИФов еще особенно важны
Пока Минфин сообщил общий принцип: 15% с пассивных доходов фонда.
Для окончательной оценки необходимо увидеть точный текст поправок и понять, какие виды доходов войдут в соответствующую базу, как будут учитываться убытки и расходы, как именно будет работать зачет налога у пайщика и какие переходные положения предусмотрят для уже существующих фондов.
Представители рынка уже обращают внимание, что понятие пассивного дохода потенциально может затрагивать разные виды ПИФов — от розничных открытых и биржевых до закрытых фондов.
Поэтому делать вывод, что изменение касается исключительно ЗПИФов или исключительно фондов состоятельных клиентов, пока рано.
Может ли налог вызвать отток денег из ПИФов
Такой риск обсуждается участниками рынка, но считать его неизбежным пока нельзя.
Для инвестора привлекательность фонда зависит не только от налогов. Большое значение имеют качество управления, комиссии, ликвидность, возможность получить доступ к активам и удобство диверсификации.
Если новый налог снизит итоговую доходность фонда, часть инвесторов действительно может начать сравнивать ПИФ с прямой покупкой ценных бумаг или другими инструментами.
Однако многое будет зависеть от механизма зачета 15% и от того, какие доходы попадут под налогообложение внутри фонда.
Поэтому оценивать влияние на фондовый рынок до публикации окончательной редакции закона преждевременно.
Отдельно предлагается ставка 35% по дивидендам на счета типа «С»
Еще одна мера касается нерезидентов.
Минфин предлагает повысить до 35% ставку налога на прибыль с дивидендов, которые выплачиваются нерезидентам на специальные счета типа «С». Сейчас в бюджетном пакете эта мера рассматривается отдельно от реформы НДФЛ российских физических лиц.
Счета типа «С» используются в рамках специального режима расчетов с рядом иностранных инвесторов.
Поэтому данное изменение в первую очередь важно иностранным владельцам российских активов и компаниям, в капитале которых присутствуют соответствующие нерезиденты.
Для обычного российского частного инвестора ставка 35% отношения к дивидендам на брокерском счете не имеет.
Почему собственникам компаний стоит следить за реформой особенно внимательно
Для предпринимателей новая шкала касается сразу нескольких типичных способов получения капитала из бизнеса.
Первый — дивиденды.
Второй — продажа доли.
Третий — проценты, если собственник размещает полученные средства на банковских депозитах.
Четвертый — инвестиции выведенного капитала в ценные бумаги или фонды.
Таким образом, изменения потенциально затрагивают весь жизненный цикл частного капитала собственника: от получения прибыли из собственной компании до ее дальнейшего инвестирования.
При крупных суммах разница между 15 и 20–22% может измеряться миллионами рублей ежегодно.
Стоит ли срочно выплачивать дивиденды до 2027 года
Само появление законопроекта может подтолкнуть собственников компаний к идее максимально распределить прибыль до возможного изменения ставок.
Но принимать подобные решения только из-за налоговой новости опасно.
Во-первых, поправки еще не приняты и их окончательная редакция может измениться.
Во-вторых, у компании должна быть прибыль, доступная для распределения, а сама выплата не должна нарушать ограничения корпоративного законодательства.
В-третьих, вывод крупной суммы может ухудшить ликвидность предприятия, увеличить потребность в кредитовании или нарушить банковские ковенанты.
Экономия нескольких процентов НДФЛ способна оказаться намного меньше стоимости дополнительного кредита, который бизнесу затем придется привлекать из-за нехватки оборотного капитала.
Поэтому дивиденды нужно рассчитывать одновременно с финансовой моделью самой компании.
Кого изменения могут практически не затронуть
Минфин оценивает число граждан, которых затронет унификация ставок, примерно в 4 млн человек — не более 6% населения, имеющего налогооблагаемые доходы.
Это объясняется устройством прогрессивной шкалы.
Человек с небольшим портфелем ценных бумаг или депозитом не начинает автоматически платить 22%. Первые ступени остаются на уровне 13 и 15%.
Максимальная ставка применяется только к верхней части очень крупного годового дохода.
Поэтому для большинства небольших частных инвесторов изменение будет либо минимальным, либо вообще незаметным.
Основная нагрузка концентрируется у состоятельных инвесторов, владельцев бизнеса и людей, которые получают крупные разовые доходы от продажи активов.
Разовая продажа имущества может резко поднять налоговую базу
Это еще один важный эффект.
Если человек годами получает обычный доход, но в одном налоговом периоде продает крупный объект или долю в компании, именно этот год может вывести его на высокие ступени прогрессии.
Например, продажа дорогостоящего бизнес-актива способна сформировать десятки миллионов рублей налогооблагаемого дохода.
По действующей системе верхний предел по этой базе — 15%.
При новой модели часть суммы может облагаться по ставкам 18, 20 и 22%.
Поэтому крупные сделки с личным имуществом и корпоративными долями потребуют еще более тщательной проверки расходов, вычетов, срока владения и освобождений.
Налоговое планирование станет важнее, но не означает уход от налогов
При росте ставок у бизнеса и состоятельных граждан закономерно увеличивается интерес к законным способам структурирования капитала.
Однако задача налогового планирования должна состоять не в создании фиктивных схем, а в правильном использовании предусмотренных самим Налоговым кодексом механизмов.
Это может быть подтверждение расходов при продаже актива, применение законного освобождения после установленного срока владения, использование инвестиционных вычетов или выбор подходящей корпоративной структуры.
Попытки искусственно переоформлять доходы только ради более низкой ставки, наоборот, могут повысить налоговые риски.
Чем выше разница между ставками, тем внимательнее ФНС будет относиться к экономическому смыслу подобных операций.
Что стоит сделать инвестору и собственнику бизнеса сейчас
Пока закон не принят, срочно перестраивать структуру активов не требуется. Но уже имеет смысл просчитать потенциальный эффект.
Собственникам компаний стоит оценить размер накопленной нераспределенной прибыли и планируемые дивиденды на 2026–2028 годы.
Тем, кто рассматривает продажу бизнеса или крупной доли, — сравнить налоговую нагрузку по действующим правилам и при шкале до 22%.
Крупным частным инвесторам — пересчитать чистую доходность вкладов, облигаций, дивидендных акций и ПИФов после налогов.
А владельцам структур через ЗПИФы потребуется особенно внимательно следить за окончательными правилами 15-процентного налога внутри фонда.
Главный вывод
Предложения Минфина меняют сам принцип налогообложения частного капитала.
Сейчас российская система фактически делает различие между активным доходом и значительной частью доходов от капитала: высокая зарплата может облагаться по ставке до 22%, тогда как дивиденды, биржевые доходы и продажа имущества в основном ограничены ставкой 15%.
Минфин предлагает эту разницу существенно сократить и включить пассивные доходы в общую прогрессивную систему.
Для большинства граждан последствия будут небольшими. Но для собственника, который получает десятки миллионов рублей дивидендов, продает компанию или управляет крупным инвестиционным портфелем, разница способна исчисляться миллионами рублей.
Отдельно меняется экономика ПИФов: налог хотят перенести внутрь самого фонда, что сокращает преимущество длительной налоговой отсрочки, хотя уплаченную фондом сумму предполагается учитывать при налогообложении пайщика.
Поэтому главный вопрос для предпринимателя в 2027 году может звучать уже не только как «сколько заработал бизнес», но и «каким способом и в каком году собственник получает этот доход».
Именно структура дохода, момент выплаты дивидендов, продажа доли и дальнейшее инвестирование капитала могут стать существенно важнее после перехода пассивных доходов на шкалу НДФЛ до 22%.